
Resumen Ejecutivo
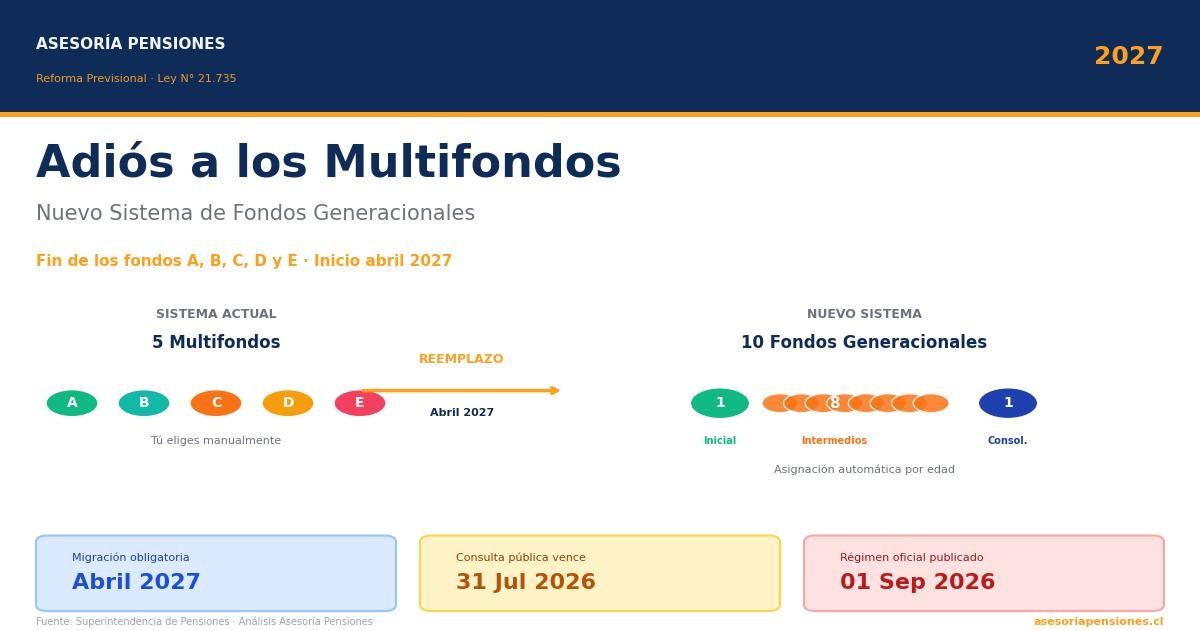
La Ley N° 21.735 de Reforma Previsional reemplazará los multifondos tradicionales (A, B, C, D y E) por un nuevo sistema de Fondos Generacionales (FG) a partir de abril de 2027. Este artículo explica en detalle la comparativa entre ambos sistemas, la lógica de las 10 cohortes generacionales, la estructura técnica del portafolio (activos de crecimiento vs protección), los incentivos a las AFP y los plazos legales del proceso. Incluye un simulador interactivo para que identifiques tu cohorte según tu año de nacimiento.
Bajo las directrices de la Ley N° 21.735 de Reforma Previsional, el sistema de capitalización individual en Chile enfrentará una de sus transformaciones más profundas desde la creación de los multifondos en el año 2002. La propuesta de la Superintendencia de Pensiones establece el reemplazo definitivo de las alternativas tradicionales (Tipos A, B, C, D y E) por un esquema técnico denominado Fondos Generacionales (FG).
Este cambio busca optimizar el rendimiento de los ahorros y evitar que las fluctuaciones bruscas del mercado perjudiquen de forma irreversible a quienes están ad portas de pensionarse.
Comparativa: Sistema Actual vs. Nuevo Sistema
Para comprender el alcance de esta medida, es fundamental analizar cómo interactúan ambos modelos frente al ciclo de vida del trabajador:
| Característica | Sistema Actual (Multifondos) | Nuevo Sistema (Fondos Generacionales) |
|---|---|---|
| Asignación | El afiliado debe elegir activamente un fondo (A, B, C, D o E) o el sistema lo asigna por tramos generales de edad si es indeciso. | Automática por año de nacimiento. El afiliado se incorpora a un grupo específico (cohorte) y permanece en él durante toda su vida laboral. |
| Estrategia de Inversión | Estática por fondo. El Fondo A siempre es altamente riesgoso y el Fondo E siempre es conservador. El riesgo no cambia a menos que el usuario se mueva. | Evolución Dinámica (Glide Path). El fondo mismo modifica internamente su portafolio de inversión, reduciendo el riesgo gradualmente a medida que la cohorte envejece. |
| Traspasos de Fondos | Permitido de forma voluntaria entre los cinco fondos, lo que muchas veces genera pérdidas por intentar "predecir" el mercado previsional. | El ahorro obligatorio permanece fijo en el fondo asignado según la cohorte. Los ahorros voluntarios (APV) sí podrán distribuirse a elección del usuario. |
| Evaluación a las AFP | Se mide bajo límites generales y rentabilidad mínima promedio del sistema. | Carteras de Referencia. Se introduce una cartera estándar para cada cohorte que sirve de base mensual para medir el éxito financiero de la administradora. |
Simulador de Asignación Previsional
Ingresa tu año de nacimiento para identificar tu cohorte estimada y la prioridad de su portafolio previsional
La Lógica Económica: Las 10 Cohortes
La propuesta elaborada por los equipos técnicos de la Superintendencia de Pensiones junto al Consejo Técnico de Inversiones (CTI) y la asesoría de Mercer Consulting, divide el espectro previsional en 10 Fondos Generacionales específicos:
Fondo Inicial
Diseñado para personas de hasta 35 años. Su foco es maximizar la acumulación mediante instrumentos con mayor tolerancia al riesgo.
Fondos Intermedios
Cohortes de 5 años de rango para personas de 36 a 75 años. La composición transiciona de forma suave disminuyendo el riesgo.
Fondo de Consolidación
Para afiliados mayores de 75 años. Prioridad absoluta en blindar el capital final contra shocks imprevistos.
¿Por qué este cambio beneficia al afiliado?
La lógica se basa en la teoría financiera del ciclo de vida: las personas jóvenes poseen un horizonte de tiempo lo suficientemente extenso para recuperarse de eventuales crisis financieras internacionales. Sin embargo, para personas prontas al retiro, una caída súbita del mercado bursátil puede mermar dramáticamente el valor de sus pensiones sin tiempo de recuperación. Los nuevos FG automatizan y suavizan esta transición sin requerir que el usuario realice trámites complejos.
Estructura Técnica del Portafolio: Crecimiento vs. Protección
El nuevo Régimen de Inversión simplifica sustancialmente los límites generales y establece como eje de control un límite máximo en activos de crecimiento. Las inversiones se segmentarán técnicamente bajo dos grandes pilares de referencia:
Activos de Crecimiento
- Renta variable nacional e internacional
- Renta variable de mercados emergentes y desarrollados
- Renta fija de alto rendimiento (High Yield)
- Renta fija extranjera de mercados emergentes
- Activos alternativos de inversión
Activos de Protección
- Renta fija soberana (Instrumentos estatales)
- Renta fija corporativa a nivel nacional
- Renta fija extranjera con clasificaciones de alto nivel crediticio
Exigencias e Incentivos por Desempeño a las AFP
Haz clic en las tarjetas desplegables para conocer las nuevas reglas de control hacia las administradoras:
Las AFP podrán recibir compensaciones financieras si la rentabilidad real de un Fondo Generacional supera la cartera de referencia y las bandas de desviación establecidas por el regulador. No obstante, si el rendimiento cae por debajo del límite inferior de dicha banda, la administradora estará obligada legalmente a retribuir dinero directamente al fondo de los afiliados. Este aporte o castigo no podrá exceder el 15% de las comisiones totales cobradas por la AFP.
Línea de Tiempo del Proceso de Implementación
La transición se ejecutará de manera paulatina mediante bandas amplias de desviación para permitir que los portafolios de inversión vigentes migren sin generar distorsiones de precios en el mercado local o internacional:
Cierre definitivo de la consulta pública dispuesta por la Superintendencia de Pensiones para la recepción de comentarios técnicos del sector privado y civil.
Fecha límite legal máxima para la publicación y oficialización del Régimen de Inversión de los Fondos Generacionales.
Entrada en vigencia e inicio formal de la transición operativa completa desde los Multifondos tradicionales hacia los nuevos Fondos Generacionales.
¿Cómo prepararte para el fin de los Multifondos?
El paso hacia los Fondos Generacionales modificará drásticamente la gestión del riesgo de tu capital acumulado. Si estás próximo a jubilarte o estás planificando tus ahorros complementarios mediante un APV, conocer detalladamente las implicancias en tu tramo de edad es fundamental para resguardar el esfuerzo de toda tu vida laboral.
Como Asesor Previsional debidamente registrado ante la Superintendencia de Pensiones, te ayudo a evaluar el impacto de este nuevo marco regulatorio en tu futura pensión y a estructurar de manera óptima tus consultas en el sistema SCOMP.